
 07132355603


وبلاگ
تفاوت تجهیز کارگاه و بالاسری در پروژه های عمرانی یکی از پرسشهایی است که هر پیمانکار، انبوهساز و سرمایه گذار ، دیر یا زود با آن روبهرو میشود.
این دو ردیف هزینه، هرچند در نگاه اول شبیه به هم بهنظر میرسند، از نظر مبنای محاسبه، نحوه پرداخت و مهمتر از همه سطح ریسک مالی و حقوقی کاملاً متفاوتاند. ترکیب این دو مفهوم در برآورد اولیه یا در تنظیم صورتوضعیت میتواند به اختلاف با پیمانکار، تاخیر در پرداخت و حتی دعوای حقوقی منجر شود.
در این راهنما، بر اساس نشریه 4311 شرایط عمومی پیمان و دستورالعملهای اجرایی فهرستبها، به شما نشان میدهیم این دو هزینه چه تفاوتی دارند، چگونه در ساختار شکست هزینه پروژه جای میگیرند، و چه بایدها و نبایدهایی پیش از امضای قرارداد باید رعایت کنید.
فهرست مطالب
تجهیز کارگاه و بالاسری در شرایط عمومی پیمان چه تعریفی دارند؟
پیش از هر مقایسهای، لازم است این دو مفهوم را دقیق و جدا از هم تعریف کنیم؛ چون بخش زیادی از اختلافات بعدی بین کارفرما و پیمانکار، دقیقاً از همینجا شروع میشود: تعریف نادرست یا ناقص.
تجربه نشان داده وقتی این دو ردیف هزینه از همان جلسه اول مذاکره با پیمانکار بهروشنی از هم تفکیک نشوند، احتمال بروز اختلاف در میانه پروژه چند برابر میشود؛ چون هر طرف، بر اساس منافع خودش، تفسیر متفاوتی از یک بند مبهم قرارداد ارائه میدهد.
تعریف تجهیز کارگاه طبق پیوست ۵ فهرستبها
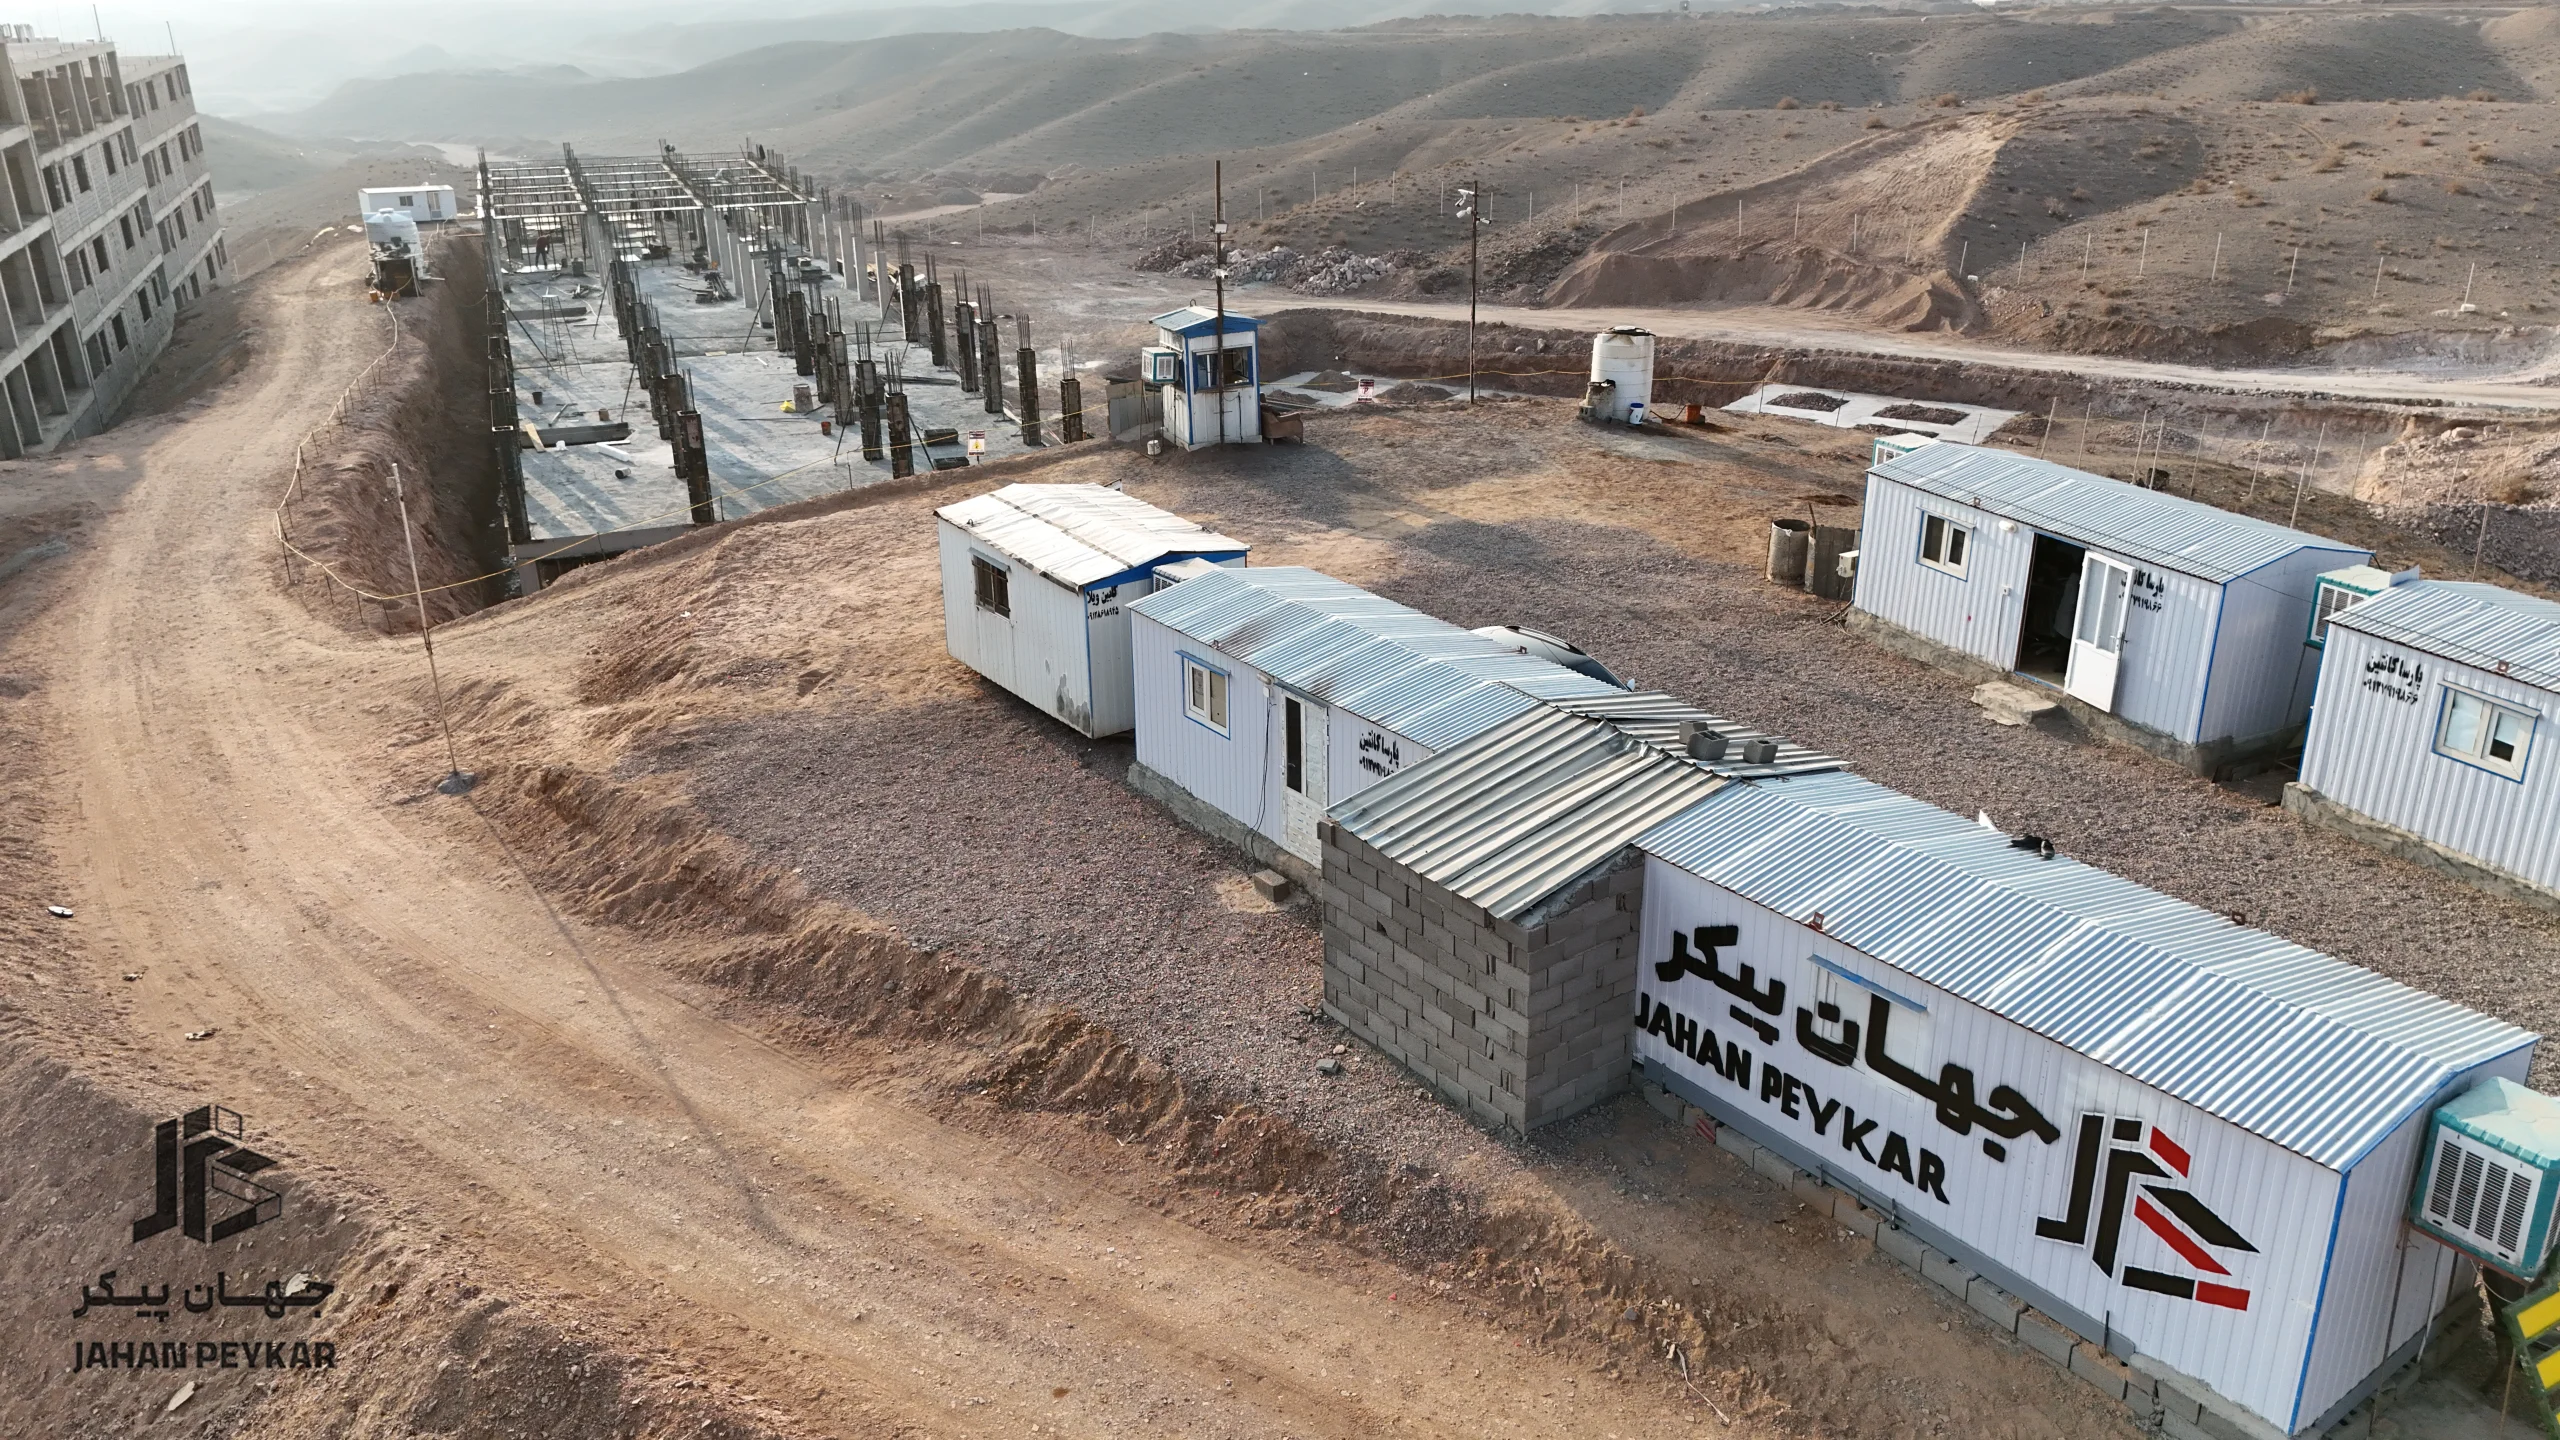
تجهیز کارگاه بر اساس پیوست ۵ فهرست بهای واحد پایه رشته ابنیه، عبارت است از مجموعه عملیات، اقدامها و تدارکاتی که باید بهصورت موقت و صرفاً برای دوره اجرای همان پروژه خاص انجام شود؛ از لحظه شروع کار تا پایان و برچیدن کارگاه.
نکتهای که خیلی از کارفرمایان غیرمتخصص در ابتدای مسیر متوجه آن نمیشوند این است که تجهیز کارگاه یک ردیف واحد و ساده نیست، بلکه خودش از چند زیرمجموعه هزینهای تشکیل شده که هرکدام باید در برآورد اولیه دیده شود:
| گروه هزینه | نمونه اقلام |
|---|---|
| استقرار نیروی انسانی | اسکان، ایابوذهاب، آشپزخانه و کمپ کارکنان کارگاه |
| تجهیز دفاتر | دفتر فنی، دفتر اداری-مالی، اتاق نگهبانی و تجهیزات اداری موقت |
| ایمنی و حفاظت | تابلوهای هشدار، حصارکشی، تجهیزات آتشنشانی، جعبه کمکهای اولیه |
| زیرساخت موقت | انشعاب موقت آب و برق، تجهیزات و روشنایی کارگاهی، راههای دسترسی موقت |
| برچیدن کارگاه | جمعآوری تاسیسات موقت، پاکسازی محل و تحویل نهایی زمین |
نکته کلیدی اینجاست: تجهیز کارگاه مختص همان پروژه است و با پایان کار، عملاً برچیده و از بین میرود؛
سرمایهگذاری روی این اقلام، برخلاف تاسیسات دائمی ساختمان، ارزش باقیماندهای برای کارفرما ندارد. به همین دلیل، در بیشتر قراردادها بهصورت ردیف مجزا و نزدیک به مقطوع در فهرستبها لحاظ میشود، نه بهصورت درصدی شناور از کل هزینهها. این ماهیت «مقطوعگونه» دقیقاً همان نقطهای است که در ادامه مقاله، بهعنوان منشأ بسیاری از سوءتفاهمها با بالاسری معرفی میشود.
بالاسری عمومی و بالاسری کارگاهی یعنی چه؟
بالاسری ماهیتی کاملاً متفاوت دارد. این هزینه، بخشی از ضریب پیمان است که در زمان مناقصه و بر اساس مدت پیمان، نوع پروژه و شیوه واگذاری (مناقصه یا ترک تشریفات) محاسبه و بهصورت یک ضریب ثابت در کل قیمت قرارداد اعمال میشود. بر خلاف تجهیز کارگاه که قابل لمس و مشاهده است، بالاسری معمولاً حتی برای خود کارفرما، در نگاه اول قابلرویت نیست؛ چون در دل فرمول محاسبه قیمت پنهان شده است. بالاسری معمولاً به دو دسته تقسیم میشود:
- بالاسری عمومی (سربار دفتر مرکزی): هزینههایی که قابل تخصیص به یک پروژه مشخص نیستند؛ مثل حقوق کارکنان دفتر مرکزی، سفر و ماموریت مدیران، تهیه اسناد و مکاتبات، ارتباطات و پشتیبانی اداری کل شرکت پیمانکاری. این هزینهها به همان اندازه که به این پروژه مربوط میشوند، به سایر پروژههای همان پیمانکار هم مربوطاند و صرفاً بهصورت سرشکن در قیمت هر پروژه اعمال میشوند.
- بالاسری کارگاهی (کار): هزینههای مستمر همان کارگاه مشخص که در ردیفهای فهرستبها یا در هزینه تجهیز کارگاه لحاظ نشدهاند؛ مانند دستمزد سرپرستی عمومی کارگاه، دفتر فنی و اداری-مالی کارگاه، و بخشی از هزینههای خدماتی که به یک ردیف اجرایی مشخص قابل انتساب نیست.
علاوه بر این دو زیرمجموعه اصلی، در برخی منابع فنی متره و برآورد، هزینههای دیگری هم ذیل بالاسری طبقهبندی میشوند؛ از جمله هزینه صدور ضمانتنامههای انجام تعهدات، پیشپرداخت و حسن اجرای کار، هزینه مالیات پیمانکار، و سود پیمانکار. این یعنی بالاسری صرفاً «هزینههای اداری» نیست، بلکه بخش قابلتوجهی از ساختار مالی و سودآوری پیمانکار را هم در خود جای میدهد؛ نکتهای که در مذاکرات قراردادی، اغلب نادیده گرفته میشود.
بر خلاف تجهیز کارگاه که یک هزینه فیزیکی و قابلرویت است، بالاسری یک ضریب مالی-محاسباتی است که در فرمول قیمت پیمان جای میگیرد و مستقیماً قابل مشاهده در فهرست اقلام کارگاه نیست. همین تفاوت ماهیتی، پایه اصلی همه اختلافات بعدی بین این دو ردیف هزینه است.
برای تصمیمگیری درست، پیش از امضای هر قرارداد پیمانکاری یا مشارکت در ساخت، شفافسازی این دو تعریف در متن قرارداد ضروری است؛ در غیر اینصورت، تفسیرهای متفاوت از یک بند مبهم، میتواند در میانه پروژه به دردسر تبدیل شود. با این تعاریف روشن، حالا آمادهاید تا ببینید این دو مفهوم در چارچوبهای حرفهای مدیریت پروژه، دقیقاً کجای «نقشه هزینه» پروژه شما قرار میگیرند. |
تفاوت تجهیز کارگاه و بالاسری از نگاه ساختار شکست هزینه پروژه
یکی از روشهای استاندارد بینالمللی برای فهم دقیق جایگاه هر هزینه در پروژه، استفاده از ساختار شکست هزینه پروژه (Cost Breakdown Structure) است؛ چارچوبی که هزینههای پروژه را بهصورت سلسلهمراتبی به اقلام اصلی و فرعی تقسیم میکند تا مدیریت و برآورد آنها با یک رویکرد بالا به پایین سادهتر شود (بر اساس تعریف ScienceDirect Topics از این مفهوم).
جایگاه تجهیز کارگاه در ساختار شکست هزینه (CBS)
در چارچوبهای بینالمللی مشابه، هزینههای مشابه تجهیز کارگاه معمولاً تحت عنوان «هزینههای راهاندازی و بسیج کارگاه» طبقهبندی میشوند؛ ردیفی که مستقیماً به یک پروژه خاص وابسته است و در همان محل ثبت میشود، نه در سطح کلی هزینههای شرکت. به بیان دیگر، تجهیز کارگاه در ساختار شکست هزینه، یک هزینه مستقیم و قابلردیابی به پروژه محسوب میشود. این یعنی اگر پروژه شما هرگز اجرا نمیشد، این هزینه هم هرگز رخ نمیداد؛ ویژگیای که آن را از هزینههای سرتاسری شرکت پیمانکاری کاملاً جدا میکند.
جایگاه بالاسری در ساختار شکست هزینه پروژه
در مقابل، بالاسری در طبقهبندیهای بینالمللی معمولاً ذیل هزینههای غیرمستقیم (Indirect Costs) قرار میگیرد؛ یعنی هزینههایی که مستقیماً به یک فعالیت اجرایی مشخص در پروژه مرتبط نیستند، بلکه برای پشتیبانی کلی از عملیات شرکت یا کارگاه صرف میشوند. در استانداردهای بینالمللی نیز، ساختار شکست کار (Work Breakdown Structure) معمولاً بهعنوان مبنای اولیه برای ساخت ساختار شکست هزینه استفاده میشود، تا هر بخش از هزینه به یک بخش مشخص از کار متصل شود؛ رویکردی که در فهرستبهای ایرانی هم بهشکل موازی، از طریق تفکیک ردیفهای اجرایی و ضرایب پیمان دنبال میشود.
برای اینکه این تفاوت کاملاً ملموس شود، یک مثال آموزشی و کاملاً فرضی را در نظر بگیرید (این اعداد صرفاً برای نشاندادن ساختار است و نباید بهعنوان مبنای برآورد واقعی استفاده شود):
| رده هزینه در CBS | نمونه در پروژه شما | نوع هزینه |
|---|---|---|
| هزینههای مستقیم اجرایی | خاکبرداری، بتنریزی، سازه، نازککاری | مستقیم |
| راهاندازی و بسیج کارگاه | تجهیز کارگاه (اسکان، ایمنی، دفاتر موقت) | مستقیم، مختص پروژه |
| هزینههای غیرمستقیم | بالاسری عمومی و بالاسری کارگاهی | غیرمستقیم، ضریبی |
| ذخیره احتیاطی | پیشبینی نوسانات و ریسکهای پیشبینینشده | متغیر بر اساس پروژه |
اهمیت این تفکیک برای شما بهعنوان سرمایهگذار یا کارفرما در این است: وقتی تجهیز کارگاه را «هزینه مستقیم پروژه» و بالاسری را «هزینه غیرمستقیم و ضریبی» در نظر بگیرید، دیگر هیچگاه این دو را در برآورد اولیه با هم اشتباه نمیگیرید و میتوانید پیشنهاد قیمت پیمانکاران را با دقت بیشتری مقایسه کنید. این چارچوب همچنین به شما کمک میکند وقتی مشاور یا پیمانکار عددی را به شما ارائه میدهد، بلافاصله بپرسید: «این رقم، مستقیم است یا ضریبی؟ مختص همین پروژه است یا سرتاسری؟»
جمعبندی این بخش ساده است: تفاوت تجهیز کارگاه و بالاسری از منظر ساختار شکست هزینه، دقیقاً تفاوت میان یک هزینه مستقیمِ قابلردیابی و یک ضریب غیرمستقیمِ سرتاسری است؛ و همین تفاوت، در بخش بعدی به شکل ریسک مالی، زمانی و حقوقی خودش را نشان میدهد.
تفاوت تجهیز کارگاه و بالاسری در مدیریت ریسک مالی، زمانی و حقوقی پروژه
حالا که تعریف و جایگاه هرکدام روشن شد، وقت آن است که سراغ بخش اصلی موضوع برویم: این تفاوت چه ریسکهایی برای شما بهعنوان کارفرما یا سرمایهگذار به همراه دارد؟
ریسک مالی ناشی از عدم تفکیک تجهیز کارگاه و بالاسری
رایجترین ریسک مالی زمانی رخ میدهد که ضریب بالاسری، اشتباهاً روی هزینه تجهیز و برچیدن کارگاه هم اعمال شود، یا برعکس، هزینههایی که باید ذیل بالاسری قرار بگیرند، بهعنوان تجهیز کارگاه در صورتوضعیت درج شوند. نتیجه؟
برآورد اولیه بودجه پروژه شما، با هزینه واقعی پرداختی در پایان کار فاصله معناداری پیدا میکند؛ دقیقاً همان چیزی که یک سرمایهگذار یا انبوهساز باید از ابتدا از آن پرهیز کند.
این ریسک معمولاً در دو نقطه از پروژه خودش را نشان میدهد: یک بار در لحظه مقایسه پیشنهادهای مناقصه (وقتی پیمانکاری با کاهش مصنوعی یکی از این دو ردیف، رقم نهایی پایینتری ارائه میدهد)، و بار دیگر در میانه اجرا، وقتی صورتوضعیتها با برآورد اولیه همخوانی ندارند و کارفرما مجبور میشود منابع مالی اضافی و پیشبینینشده تامین کند.
برای یک سرمایهگذار که سرمایه محدودی را به یک پروژه ساختمانی اختصاص داده، این نوع فاصله بودجهای میتواند به معنای توقف پروژه در نیمه راه یا نیاز به تامین مالی اضطراری با شرایط نامساعد باشد؛ ریسکی که کاملاً قابل پیشگیری است، اگر از همان ابتدا این دو ردیف بهدرستی از هم تفکیک شده باشند.
ریسک زمانی و تاخیر در تایید صورتوضعیت
وقتی مشاور یا کارفرما در تایید یک ردیف صورتوضعیت به دلیل ابهام در تفکیک تجهیز کارگاه و بالاسری تردید داشته باشد، روند تایید و پرداخت متوقف میشود. این توقف، بهویژه در پروژههای حساس به زمان مثل ساخت مراکز درمانی، مستقیماً روی برنامه زمانی کلی پروژه اثر میگذارد و میتواند زنجیرهای از تاخیرها را رقم بزند. تاخیر در تایید یک صورتوضعیت، معمولاً به تاخیر در تامین نقدینگی پیمانکار برای ادامه کار منجر میشود؛ و این یعنی کندشدن پیشرفت فیزیکی پروژه، حتی اگر خود موضوع اختلاف، رقم چندان بزرگی نباشد.
نکتهای که کمتر به آن توجه میشود این است که این نوع تاخیرها، هزینه فرصت هم دارند: هر ماه تاخیر در بهرهبرداری از یک کلینیک یا واحد تجاری، به معنای عقبافتادن بازگشت سرمایه شما نیز هست؛ موضوعی که در محاسبه ریسک زمانی پروژه باید لحاظ شود.
ریسک حقوقی و دعاوی پیمانکاری
اگر در متن قرارداد، نحوه محاسبه و پرداخت تجهیز کارگاه و بالاسری بهروشنی مشخص نشده باشد، در صورت بروز اختلاف، هر دو طرف میتوانند برداشت متفاوتی از شرایط عمومی پیمان ارائه دهند. این موضوع بهخصوص در مواقع تعلیق یا خاتمه پیمان حساستر میشود؛ چون نحوه تسویه این دو ردیف هزینه در چنین شرایطی، تابع قواعد متفاوتی است و میتواند مبنای یک دعوای حقوقی طولانی شود.
برای نمونه، اگر پروژه به دلایلی خارج از اراده پیمانکار متوقف شود، پیمانکار معمولاً حق دارد هزینه واقعی تجهیز کارگاه انجامشده را مطالبه کند؛ اما مطالبه بالاسریِ باقیمانده دوره پیمان، تابع قواعد و رویههای متفاوتی است که باید از پیش در قرارداد یا با مشاوره حقوقی روشن شده باشد.
عدم شفافیت در این نقطه، یکی از رایجترین دلایلی است که پروندههای اختلاف پیمانکاری، به مراجع حل اختلاف یا داوری کشیده میشوند؛ فرآیندی که هم زمانبر است و هم هزینههای حقوقی قابلتوجهی برای هر دو طرف به همراه دارد.
ریسک ایمنی مرتبط با تجهیز کارگاه
از آنجا که بخش قابلتوجهی از تجهیزات ایمنی، حصارکشی، تابلوهای هشداردهنده و امکانات اضطراری کارگاه، ذیل هزینه تجهیز کارگاه تامین میشود، کاهش دادن مصنوعی این ردیف برای «رقابتیتر شدن» پیشنهاد قیمت پیمانکار، میتواند مستقیماً استانداردهای ایمنی کارگاه را تحتتاثیر قرار دهد.
این یک ریسک است که معمولاً در تحلیلهای مالی صرف، دیده نمیشود؛ چون در نگاه اول، کاهش این ردیف صرفاً یک «صرفهجویی» بهنظر میرسد، در حالیکه در عمل، میتواند بهمعنای کاهش تجهیزات آتشنشانی، ضعف در حصارکشی محوطه، یا نبود امکانات کافی کمکهای اولیه در کارگاه باشد.
برای پروژههایی با تردد بالای پرسنل یا پروژههای درمانی که الزامات ایمنی و بهداشتی سختگیرانهتری دارند، این نوع کاهش هزینه، ریسک بسیار بیشتری نسبت به صرفهجویی مالی به همراه دارد.
نکته مهم: هیچگاه رقم دقیق ضرایب بالاسری یا درصد تجهیز کارگاه را صرفاً بر اساس تجربه پروژههای قبلی یا اطلاعات سایتهای غیررسمی نهایی نکنید. این اعداد بسته به منطقه، سال انتشار فهرستبها و نوع مناقصه متغیر است؛ همیشه پیش از تصمیمگیری نهایی، از سازمان برنامه و بودجه یا مشاور متره و برآورد پروژه خود استعلام رسمی بگیرید. |
با شناخت این چهار بعد ریسک، حالا میتوانیم سراغ مقایسه تفاوت تجهیز کارگاه و بالاسری در انواع مختلف پروژههای عمرانی برویم؛ چون سطح این ریسکها در هر نوع پروژه یکسان نیست.
مقایسه تجهیز کارگاه و بالاسری در انواع پروژههای عمرانی
سطح ریسک و حجم این دو هزینه، به نوع و کاربری پروژه بستگی زیادی دارد. یک ساختمان مسکونی معمولی، الزامات تجهیز کارگاهی سادهای دارد؛ اما یک پروژه صنعتی یا درمانی، به دلیل پیچیدگی فنی و مدت اجرای طولانیتر، هم تجهیز کارگاه و هم بالاسری متفاوتی میطلبد. جدول زیر یک دید کلی از این تفاوت در چند نوع پروژه رایج ارائه میدهد:
| نوع پروژه | ویژگی تجهیز کارگاه | نکته مربوط به بالاسری | سطح ریسک کلی |
|---|---|---|---|
| ساختمان مسکونی/تجاری متوسط | نسبتاً استاندارد؛ حصار، دفتر کارگاه، انبار | ضریب معمول بر اساس مدت پیمان | متوسط |
| مجتمع مسکونی در قالب مشارکت در ساخت | نیازمند هماهنگی دقیق با مالک زمین برای محدوده تصرف کارگاهی | مدت پیمان اغلب متاثر از سرعت فروش و پیشرفت مالی سازنده | متوسط تا بالا |
| بیمارستان و کلینیک تخصصی | پیچیدهتر؛ نیازمند مناطق استریل موقت، دسترسی کنترلشده، تجهیزات ایمنی ویژه | مدت پیمان معمولاً طولانیتر؛ بالاسری کارگاهی بالاتر | بالا |
| پروژه صنعتی/کارخانهای | حجم بالای تجهیز به دلیل ماشینآلات سنگین و انبارهای موقت | بالاسری عمومی به دلیل پیچیدگی هماهنگی پیمانکاران فرعی افزایش مییابد | بالا |
| راه و زیرساخت خطی | تجهیز کارگاه پراکنده در طول مسیر پروژه، نه متمرکز در یک نقطه | بالاسری وابسته به طول پروژه و شرایط اقلیمی متغیر است | متوسط تا بالا |
نکتهای که در این جدول باید به آن توجه ویژه داشته باشید: هرچه پراکندگی جغرافیایی یا پیچیدگی فنی پروژه بیشتر باشد، هماهنگی بین ردیفهای تجهیز کارگاه و بالاسری هم دشوارتر میشود؛ چون بخشی از هزینههایی که در یک پروژه ساده بهوضوح ذیل تجهیز کارگاه قرار میگیرند، در یک پروژه پیچیده ممکن است همپوشانی با بالاسری کارگاهی پیدا کنند.
چرا سطح ریسک تجهیز کارگاه در بیمارستان و کلینیک بالاتر است؟
برای پزشکان و سرمایهگذارانی که قصد ساخت یک مرکز درمانی دارند، تجهیز کارگاه صرفاً یک حصار و دفتر موقت نیست. الزامات کنترل عفونت، محدودسازی تردد، و هماهنگی با تاسیسات حساس پروژه (مثل موتورخانه یا اتاقهای تمیز)، حجم و پیچیدگی تجهیز کارگاه را نسبت به یک پروژه مسکونی معمولی بهطور محسوسی افزایش میدهد. این یعنی ضریب پیشنهادی پیمانکار برای تجهیز کارگاه در این نوع پروژهها، باید با دقت بیشتری نسبت به پروژههای عادی بررسی شود.
نکته مشترک در همه این پروژهها این است: هرچه مدت پیمان طولانیتر و پیچیدگی فنی پروژه بیشتر باشد، سهم بالاسری از کل هزینه افزایش مییابد؛ در حالیکه تجهیز کارگاه بیشتر تابع مقیاس فیزیکی و نوع کاربری پروژه است، نه صرفاً مدت زمان آن. این تمایز، پایه بخش بعدی است که در آن معیارهای فنی محاسبه هر یک را بررسی میکنیم.
معیارهای فنی تفاوت تجهیز کارگاه و بالاسری در برآورد هزینه
مبنای محاسبه ضریب تجهیز و برچیدن کارگاه
بر اساس منابع فنی متره و برآورد، ضریب تجهیز و برچیدن کارگاه پس از اعمال ضریب پیشنهادی پیمانکار (مندرج در جدول «ب» اسناد مناقصه) روی جمع ردیفهای مربوط اعمال میشود و مستقل از سایر ضرایب پیمان مانند بالاسری یا ضریب منطقهای است. بهبیان ساده، این ضریب فقط به همان فصل تجهیز و برچیدن کارگاه تعلق میگیرد و در محاسبه سایر ردیفهای فهرستبها دخالتی ندارد. این استقلال محاسباتی، یکی از تفاوتهای فنی مهمی است که در نگاه اول ممکن است غیرمنطقی بهنظر برسد (چرا هزینهای که ماهیت مقطوع دارد، باید ضریب مجزا داشته باشد؟) اما دلیل آن روشن است: تجهیز کارگاه یک هزینه واقعی و قابلسنجش با اسناد و فاکتور است، نه یک تخمین درصدی؛ بنابراین منطقی نیست ضرایب مربوط به سایر بخشهای پروژه روی آن هم اعمال شود.
نکته : در برخی دستورالعملهای اجرایی، ترتیب اعمال ضرایب (طبقات، منطقهای، بالاسری) نسبت به هزینه تجهیز کارگاه، بسته به اینکه هزینه تجهیز بهصورت مقطوع باشد یا نه، متفاوت تعریف شده است. به همین دلیل، همیشه دستورالعمل کاربرد فهرستبها رشته ابنیه سال جاری را از سازمان برنامه و بودجه استعلام بگیرید، نه ویرایشهای قدیمیتر. این نکته بهویژه برای پروژههایی که در چند سال متوالی اجرا میشوند (مثل پروژههای بزرگ درمانی یا صنعتی) اهمیت مضاعف دارد، چون دستورالعمل ممکن است در میانه اجرای پروژه تغییر کند.
مبنای محاسبه ضریب بالاسری
ضریب بالاسری در زمان مناقصه، بر اساس مدت اولیه پیمان، محل اجرای پروژه و نوع واگذاری آن (مناقصه عمومی، مناقصه محدود یا ترک تشریفات) تعیین میشود. این ضریب معمولاً تابع «مدت پیمان» است، نه تابع «کارکرد واقعی» پیمانکار؛ یعنی حتی اگر پیشرفت فیزیکی کار کند باشد، بخشی از هزینه بالاسری همچنان بر اساس زمان سپریشده محاسبه میشود. بر همین اساس، مدیریت زمانبندی پروژه، مستقیماً روی میزان نهایی هزینه بالاسری پرداختی اثر میگذارد.
این وابستگی به زمان، یک پیامد مهم دارد: اگر پروژه شما به دلایل خارج از کنترل پیمانکار (مثلاً تاخیر در صدور مجوز یا تامین مصالح) طولانیتر از برنامه اولیه شود، پیمانکار معمولاً مبنای حقوقی برای مطالبه بالاسری دوره تمدید را دارد؛ در حالیکه برای هزینه تجهیز کارگاه، چنین مطالبهای معمولاً تابع قواعد متفاوتی (مثل نیاز واقعی به تجهیزات اضافه) است، نه صرفاً گذشت زمان.
جمعبندی فنی این بخش: تجهیز کارگاه یک هزینه رویدادمحور و مقیاسمحور است (به فیزیک و اندازه پروژه وابسته)، در حالیکه بالاسری یک هزینه زمانمحور و ضریبی است (به مدت پیمان وابسته). این تفاوت مبنایی، دقیقاً همان چیزی است که در بخش بعدی، هنگام بررسی الزامات قانونی، اهمیت پیدا میکند.
الزامات قانونی و مرجع رسمی محاسبه ضریب بالاسری چیست؟
هیچ برآورد یا مذاکره قراردادی نباید بدون رجوع به مراجع رسمی انجام شود. در ادامه، مهمترین مراجعی که باید برای تایید نهایی ضرایب تجهیز کارگاه و بالاسری به آنها مراجعه کنید فهرست شدهاند:
- سازمان نظام مهندسی ساختمان: برای تایید صلاحیت مهندس متره و برآورد و نظارت بر تطابق برآورد با ضوابط فنی.
- سازمان برنامه و بودجه کشور: مرجع اصلی انتشار دستورالعمل کاربرد فهرستبهای ابنیه، پیوست ۵ (تجهیز و برچیدن کارگاه) و بخشنامههای سالانه ضرایب بالاسری.
- وزارت بهداشت، درمان و آموزش پزشکی: برای پروژههای بیمارستانی و درمانی، این نهاد ضوابط تکمیلی مرتبط با ایمنی و استانداردهای فضای درمانی را تعیین میکند که مستقیماً روی دامنه تجهیز کارگاه این نوع پروژهها اثر میگذارد.
نقش سازمان برنامه و بودجه در تعیین ضریب بالاسری
سازمان برنامه و بودجه، هرساله دستورالعمل کاربرد فهرستبها را بهروزرسانی میکند و ضرایب بالاسری و تجهیز کارگاه ممکن است از سالی به سال دیگر تغییر کند. اتکا به یک بخشنامه قدیمی، یکی از رایجترین دلایل اختلافنظر بین مشاور، کارفرما و پیمانکار در سالهای اخیر بوده است.
برای مطالعه بیشتر درباره چارچوبهای بینالمللی مشابه در تفکیک هزینههای مستقیم و غیرمستقیم پروژه، میتوانید به منابع زیر مراجعه کنید:
چکلیستهای تجهیز و برچیدن کارگاه و بالاسری
برای اینکه تفاوت تجهیز کارگاه و بالاسری صرفاً یک بحث تئوری نماند، سه چکلیست کاربردی آماده کردهایم که میتوانید پیش از هر مذاکره قراردادی از آنها استفاده کنید.
چکلیست فنی
ردیف | مورد بررسی | وضعیت |
۱ | ردیفهای تجهیز کارگاه مطابق پیوست ۵ فهرستبها فهرست شدهاند | ☐ |
۲ | ضریب پیشنهادی تجهیز کارگاه در جدول «ب» اسناد مناقصه درج شده است | ☐ |
۳ | بالاسری عمومی و بالاسری کارگاهی بهطور جداگانه مشخص شدهاند | ☐ |
۴ | مبنای زمانی محاسبه بالاسری (مدت اولیه پیمان) روشن است | ☐ |
۵ | تجهیزات ایمنی کارگاه در ردیف تجهیز کارگاه لحاظ شده است | ☐ |
چکلیست قانونی و مجوزها
ردیف | مورد بررسی | وضعیت |
۱ | متن قرارداد بر مبنای آخرین ویرایش شرایط عمومی پیمان تنظیم شده است | ☐ |
۲ | نحوه تسویه تجهیز کارگاه در صورت تعلیق یا خاتمه پیمان مشخص است | ☐ |
۳ | استعلام رسمی از سازمان برنامه و بودجه درباره ضرایب سال جاری انجام شده است | ☐ |
۴ | برای پروژههای درمانی، الزامات تکمیلی وزارت بهداشت بررسی شده است | ☐ |
۵ | مرجع حل اختلاف در صورت بروز مغایرت در محاسبه این دو ردیف مشخص است | ☐ |
چکلیست ریسکهای پنهان
ردیف | مورد بررسی | وضعیت |
۱ | آیا در پیشنهاد پیمانکار، ضریب تجهیز کارگاه غیرمعمول پایین است؟ | ☐ |
۲ | آیا احتمال اعمال اشتباه ضریب بالاسری روی ردیف تجهیز کارگاه وجود دارد؟ | ☐ |
۳ | آیا مدت پیمان واقعبینانه برآورد شده یا بهصورت مصنوعی کوتاه شده است؟ | ☐ |
۴ | آیا سابقه اختلاف پیمانکار با کارفرمایان قبلی بر سر این دو ردیف بررسی شده؟ | ☐ |
۵ | آیا برنامه مالی پروژه، نوسان احتمالی این دو هزینه را پوشش میدهد؟ | ☐ |
تفاوت تجهیز کارگاه و بالاسری در شهرهای بزرگ و شهرستانها کجاست؟
محل جغرافیایی اجرای پروژه، مستقیماً روی تفاوت تجهیز کارگاه و بالاسری اثر میگذارد؛ اما این اثر در کلانشهرها و شهرهای کوچکتر، الگوی متفاوتی دارد.
| معیار | کلانشهرها (تهران و مراکز استان بزرگ) | شهرهای کوچک و متوسط |
|---|---|---|
| هزینه تجهیز کارگاه | معمولاً بالاتر؛ به دلیل هزینه اجاره تجهیزات و دسترسی محدودتر به زمین کارگاهی | معمولاً پایینتر؛ اما گاهی هزینه حمل تجهیزات از راه دور آن را جبران میکند |
| سرعت صدور مجوز | ممکن است به دلیل حجم مراجعات کندتر باشد | معمولاً سریعتر، اما وابسته به ظرفیت اداری محلی است |
| دسترسی به متخصص متره و برآورد | بالا؛ تعدد مشاوران و کارشناسان مجرب | محدودتر؛ نیاز به هماهنگی از راه دور بیشتر است |
| ریسک نوسان قیمت | نسبتاً پایدارتر به دلیل رقابت بیشتر پیمانکاران | ریسک نوسان بالاتر به دلیل محدودیت تعداد پیمانکاران محلی |
| توصیه راهبردی | مقایسه چند پیشنهاد رقابتی و کنترل دقیق ضریب بالاسری | تاکید بیشتر بر شفافسازی هزینه تجهیز کارگاه در قرارداد |
چرا هزینه تجهیز کارگاه در کلانشهرها بالاتر است؟
در کلانشهرها، محدودیت فضای کارگاهی، هزینه بالاتر اجاره ماشینآلات و الزامات شهرداری برای ایمنی و کنترل ترافیک کارگاهی، همگی هزینه تجهیز کارگاه را افزایش میدهند. در مقابل، در شهرهای کوچکتر، محدودیت اصلی معمولاً در دسترسی به تجهیزات تخصصی و نیروی متخصص است که میتواند غیرمستقیم روی بالاسری کارگاهی (به دلیل نیاز به جابهجایی نیرو) اثر بگذارد.
نتیجه عملی برای شما: قبل از انتخاب پیمانکار، همیشه رقمهای پیشنهادی را با شرایط واقعی منطقه اجرای پروژه بسنجید، نه با میانگین کشوری یا تجربه پروژههای قبلی در شهر دیگر.
رایجترین اشتباهات در تفاوت تجهیز کارگاه و بالاسری و راه پیشگیری
۱. اعمال ضریب بالاسری روی هزینه تجهیز و برچیدن کارگاه
این یکی از شایعترین اشتباهات محاسباتی است. راه پیشگیری: پیش از تایید صورتوضعیت، بررسی کنید که ضریب بالاسری فقط روی ردیفهای عملیاتی اعمال شده باشد، نه روی هزینه تجهیز کارگاه که معمولاً مستقل محاسبه میشود.
۲. عدم تفکیک بالاسری عمومی از بالاسری کارگاهی
بسیاری از برآوردهای اولیه، این دو زیرمجموعه بالاسری را با هم قاطی میکنند. راه پیشگیری: از مشاور متره و برآورد بخواهید این دو رقم را بهطور جداگانه در گزارش برآورد نشان دهد.
۳. نادیده گرفتن ضریب پیشنهادی مندرج در جدول «ب» اسناد مناقصه
گاهی در تنظیم صورتوضعیت، بهجای ضریب پیشنهادی واقعی پیمانکار، از یک ضریب استاندارد فرضی استفاده میشود. راه پیشگیری: همیشه جدول «ب» اسناد مناقصه را بهعنوان مرجع اصلی محاسبه تجهیز کارگاه نگه دارید و در هر صورتوضعیت با آن تطبیق دهید.
۴. استفاده از دستورالعمل یا نشریه قدیمی فهرستبها
ضرایب تجهیز کارگاه و بالاسری هرساله ممکن است تغییر کند. راه پیشگیری: پیش از هر برآورد، آخرین نسخه دستورالعمل کاربرد فهرستبها را از سازمان برنامه و بودجه استعلام بگیرید.
۵. عدم شفافسازی تکلیف این دو هزینه در بند تعلیق یا خاتمه پیمان
در صورت توقف پروژه، نحوه تسویه تجهیز کارگاه (که هزینهای فیزیکی و ملموس است) با بالاسری (که ضریبی و زمانمحور است) باید از پیش در قرارداد مشخص باشد. راه پیشگیری: بندی مجزا برای این سناریو در قرارداد اضافه کنید و آن را با مشاور حقوقی پروژه بازبینی کنید.
۶. مقایسه پیشنهادهای پیمانکاران فقط بر اساس رقم نهایی، بدون تفکیک اجزا
وقتی فقط به رقم کل پیشنهاد نگاه میکنید، ممکن است پیمانکاری با ضریب تجهیز کارگاه غیرواقعی پایین، برنده مناقصه شود. راه پیشگیری: همیشه پیشنهادها را ردیفبهردیف (تجهیز کارگاه، بالاسری، هزینه مستقیم) مقایسه کنید، نه فقط رقم نهایی.
مطالعه موردی: تفاوت تجهیز کارگاه و بالاسری در یک پروژه
یک سرمایهگذار قصد ساخت یک کلینیک تخصصی در شیراز را داشت. در مرحله بررسی پیشنهادهای مناقصه، دو پیمانکار پیشنهاد قیمتی نزدیک به هم اما با ساختار داخلی کاملاً متفاوت ارائه دادند: پیمانکار اول، ضریب تجهیز کارگاه بالاتر اما بالاسری معقولتری پیشنهاد داده بود؛ پیمانکار دوم برعکس، تجهیز کارگاه پایینتر اما بالاسری بالاتری داشت.
کارفرما بدون بررسی دقیق تفاوت تجهیز کارگاه و بالاسری در ساختار هر دو پیشنهاد، صرفاً بر اساس رقم نهایی پایینتر، پیمانکار دوم را انتخاب کرد. در میانه پروژه، هنگام تنظیم صورتوضعیتهای اولیه، مشخص شد ردیف تجهیز کارگاه پیمانکار برای پوشش نیازهای واقعی کارگاه (بهویژه تجهیزات ایمنی و کنترل تردد ویژه فضای درمانی) کافی نیست. این موضوع به درخواست الحاقیه از سوی پیمانکار و مذاکرات فشردهای برای اصلاح قرارداد منجر شد که چند هفته به زمانبندی اولیه پروژه اضافه کرد.
درسی که این پروژه درباره تفاوت تجهیز کارگاه و بالاسری میدهد
این مورد نشان داد که مقایسه پیشنهادها فقط بر اساس رقم نهایی، بدون توجه به تفاوت تجهیز کارگاه و بالاسری در ساختار داخلی هر پیشنهاد، میتواند ریسک پنهانی را به میانه پروژه منتقل کند؛ جایی که هزینه اصلاح آن معمولاً بسیار بیشتر از هزینه بررسی کارشناسی اولیه است.
سوالات متداول درباره تفاوت تجهیز کارگاه و بالاسری
آیا ضریب بالاسری روی هزینه تجهیز کارگاه هم اعمال میشود؟
طبق منابع فنی، هزینه تجهیز و برچیدن کارگاه معمولاً مستقل از ضریب بالاسری محاسبه میشود، اما جزئیات دقیق آن بسته به نوع پروژه و دستورالعمل سال اجرای پیمان میتواند متفاوت باشد؛ بهتر است این نکته را در متن قرارداد صراحتاً قید کنید.
تفاوت بالاسری عمومی و بالاسری کارگاهی چیست؟
بالاسری عمومی مربوط به هزینههای دفتر مرکزی شرکت پیمانکاری است که قابل تخصیص به یک پروژه خاص نیست، در حالیکه بالاسری کارگاهی به هزینههای مستمر مدیریتی همان کارگاه مشخص مربوط میشود.
هزینه تجهیز و برچیدن کارگاه چگونه در صورتوضعیت محاسبه میشود؟
این هزینه بر اساس ضریب پیشنهادی پیمانکار در جدول «ب» اسناد مناقصه و متناسب با درصد پیشرفت فیزیکی همان بخش از کار، در هر دوره صورتوضعیت محاسبه و پرداخت میشود.
آیا میتوان ضریب تجهیز کارگاه را در حین اجرای پروژه تغییر داد؟
تغییر این ضریب معمولاً نیازمند توافق مکتوب طرفین و در قالب الحاقیه قرارداد است؛ تغییر یکطرفه آن، ریسک حقوقی جدی برای هر دو طرف ایجاد میکند.
در صورت تعلیق یا خاتمه پیمان، تکلیف هزینه تجهیز کارگاه و بالاسری چیست؟
این موضوع باید در بند مربوطه قرارداد بهطور صریح مشخص شده باشد؛ در غیر اینصورت، تفسیر شرایط عمومی پیمان توسط طرفین میتواند متفاوت باشد و به مشاوره حقوقی تخصصی نیاز پیدا میکند.
برای پروژههای مشارکت در ساخت، چه کسی مسئول مدیریت این دو هزینه است؟
در قراردادهای مشارکت در ساخت، معمولاً طرف سرمایهگذار یا سازنده که مسئولیت اجرایی پروژه را برعهده دارد، مدیریت تجهیز کارگاه و بالاسری را انجام میدهد؛ اما جزئیات آن باید در قرارداد مشارکت بهروشنی تعریف شود.
چگونه میتوان از اختلاف با پیمانکار بر سر تفاوت تجهیز کارگاه و بالاسری جلوگیری کرد؟
شفافسازی تعریف هر ردیف در متن قرارداد، بررسی کارشناسی مستقل پیشنهاد قیمت پیش از امضا، و استعلام منظم از مراجع رسمی، سه اقدام اصلی برای پیشگیری از این نوع اختلافات هستند.
جمعبندی نهایی درباره تفاوت تجهیز کارگاه و بالاسری برای سرمایهگذار
جدول تصمیمگیری نهایی: تجهیز کارگاه یا بالاسری
| معیار | تجهیز کارگاه | بالاسری | توصیه برای شما |
|---|---|---|---|
| ماهیت هزینه | مستقیم، فیزیکی، مختص همان پروژه | غیرمستقیم، ضریبی، سرتاسری | هر دو را جداگانه در بودجه لحاظ کنید |
| مبنای محاسبه | مقیاس فیزیکی و ضریب پیشنهادی جدول «ب» | مدت پیمان و نوع واگذاری مناقصه | زمانبندی واقعبینانه پروژه را دستکم نگیرید |
| نحوه پرداخت | متناسب با پیشرفت فیزیکی در صورتوضعیت | بهصورت ضریب در کل قیمت قرارداد | ردیفبهردیف پیشنهادها را مقایسه کنید |
| ریسک اصلی | کاهش مصنوعی برای رقابتیترشدن پیشنهاد | خلط با تجهیز کارگاه در محاسبه | بررسی کارشناسی مستقل پیش از امضا |
| اقدام پیشنهادی | بازبینی ردیفهای پیوست ۵ فهرستبها | استعلام ضریب سال جاری از مرجع رسمی | مشاوره تخصصی پیش از مناقصه |
تفاوت تجهیز کارگاه و بالاسری در نهایت به یک اصل ساده برمیگردد:
تجهیز کارگاه یعنی همان هزینههای ملموس و قابلدیدنی که پیمانکار برای برپا کردن یک کارگاه ساختمانی خرج میکند؛ چیزهایی مثل حصارکشی، دفتر موقت، اسکان کارگرها، تابلوهای ایمنی و برق و آب موقت، که با تمامشدن پروژه هم جمعآوری و برچیده میشوند.
اما بالاسری یک هزینه دیدهنشده و پشتپرده است؛ درصدی است که به کل قیمت قرارداد اضافه میشود تا هزینههای اداری و مدیریتی شرکت پیمانکاری (چه مربوط به همین کارگاه و چه دفتر مرکزیاش ، مانند کاغذ، غذا، خودکار، پرینت … ) پوشش داده شود، بدون اینکه شما آن را در قالب یک وسیله یا امکانات فیزیکی در کارگاه ببینید.
به زبان ساده: تجهیز کارگاه چیزی است که لمس میکنید و در کارگاه استفاده و بعد برچیده میشود، بالاسری عددی است که فقط در فاکتور و صورتحساب میبینید.
برای یک سرمایهگذار، انبوهساز یا کارفرمای پروژه درمانی، نادیده گرفتن هرکدام از این دو، در نهایت به همان اندازه هزینهبر است. تصمیم آگاهانه، همیشه از یک برآورد شفاف و مشاوره تخصصی پیش از امضای قرارداد شروع میشود.